정부지원금도
세금을 낼까?
세무 처리부터
부가가치세까지
글. 신방수

중소기업은 고용·R&D·창업·시설투자 등 사업 과정에서 다양한 정부지원금을 받는다. 하지만 정부지원금이라고 모두 세금이 없는 것은 아니다. 지원금의 성격과 사용처에 따라 세금 처리가 달라지고 세액공제와 부가가치세에도 영향을 줄 수 있다. 정부지원금의 주요 세무 처리 기준과 유의 사항을 살펴본다.
정부지원금도 ‘소득’으로 잡힐까?
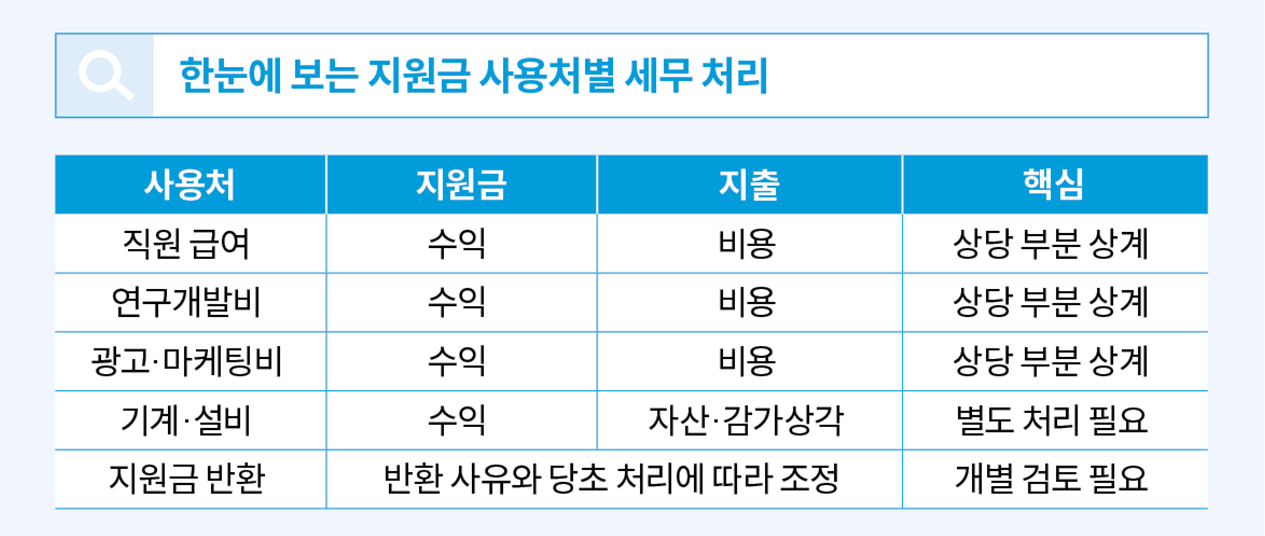
사업과 관련해 받은 정부지원금은 원칙적으로 법인의 각 사업연도 소득 또는 개인사업자의 사업소득 계산에 반영한다. 다만 지원금으로 지출한 급여·연구비·광고비 등도 세법상 비용으로 인정될 수 있다.
특히 국고보조금으로 기계장치 등 사업용 자산을 취득하거나 개량한 경우에는 일정 요건을 충족하면 보조금 상당액을 일시상각충당금 등으로 비용 처리할 수 있다. 이를 통해 지원금은 먼저 수익으로 잡히고 자산 취득비용은 여러 해에 걸쳐 비용으로 처리되는 시점의 차이를 조정해 세금 부담이 한 시기에 집중되는 것을 완화할 수 있다.
지원금 받고 세액공제도 받을 수 있을까?
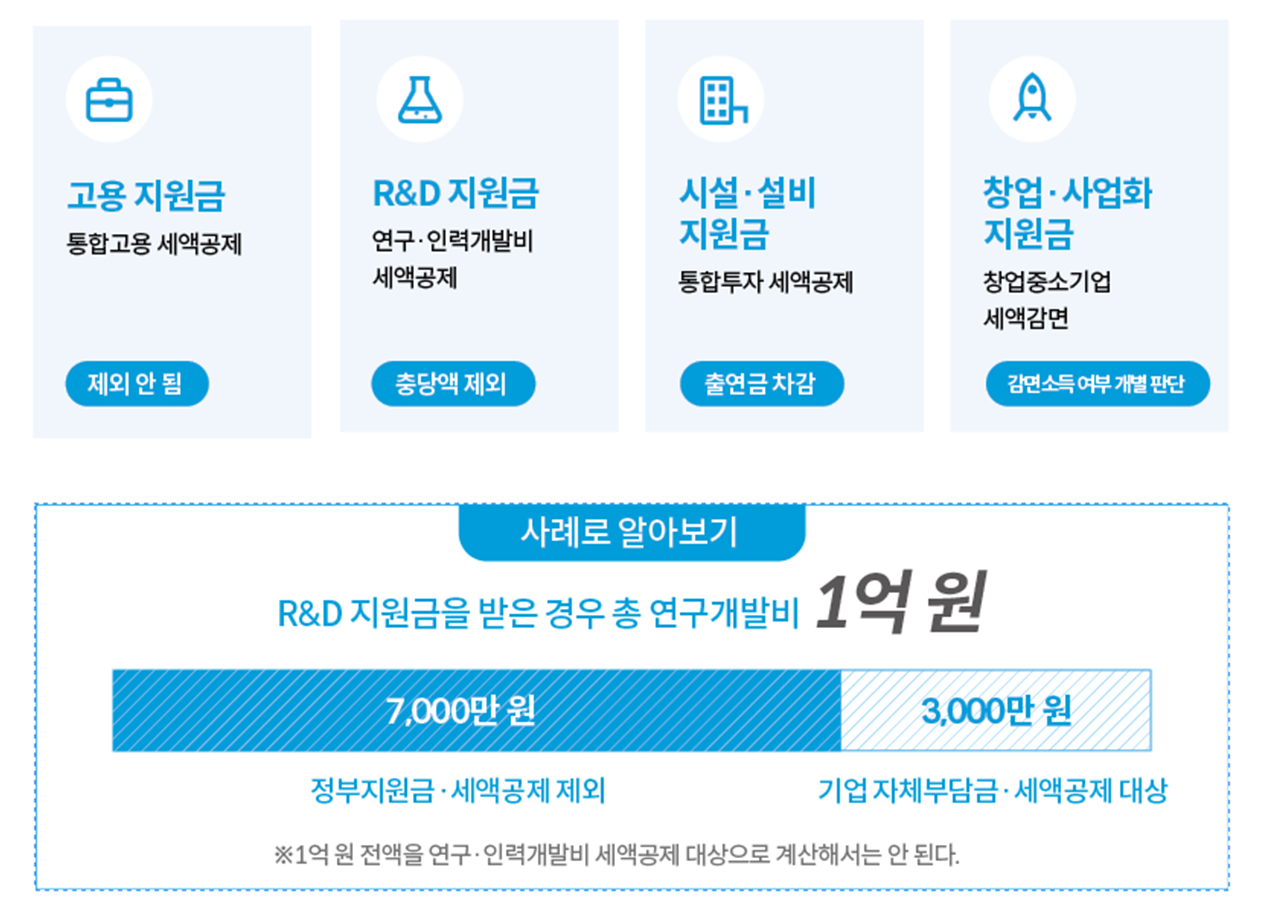
정부지원금을 받았다고 해서 각종 세액공제를 받을 수 없는 것은 아니다. 다만 정부가 지원한 금액까지 다시 세액공제 대상에 포함하는 것은 제한될 수 있다.
지원금에는 부가가치세가 붙을까?
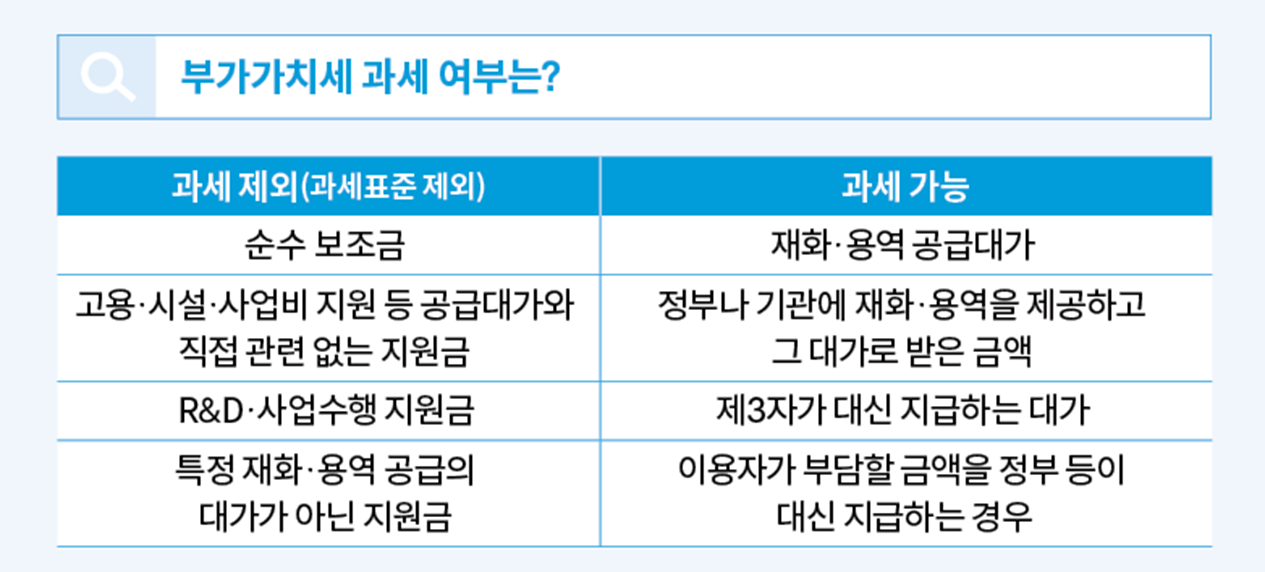
재화나 용역의 공급과 직접 관련되지 않은 국고보조금·공공보조금은 원칙적으로 부가가치세 과세표준에 포함되지 않는다. 반면 명칭이 ‘지원금’이나 ‘보조금’이라도 실질적으로 재화나 용역을 제공한 대가라면 부가가치세 과세 대상이 될 수 있다.
예를 들어 정부가 기업의 연구개발비 일부를 지원하는 순수 보조금이라면 일반적으로 부가가치세 과세 대상이 아니다. 반면 사업자가 교육·컨설팅 등의 용역을 제공하고 정부나 공공기관이 그 대가를 기업을 대신해 지급하는 구조라면 과세 대상이 될 수 있다.
Profile. 신방수
- 세무법인 정상 세무사
- <중소기업 세무 가이드북> 등